नई दिल्ली नई हलचल डॉ सोहन भार्गव/ भारतीय रिजर्व बैंक का डिजिटल रुपया अब पायलट से निकलकर बड़े प्रसार की ओर बढ़ रहा है। सरकार ने 14 अगस्त 2026 से चंडीगढ़ और दादरा नगर हवेली में राशन सब्सिडी का पैसा सीधे डिजिटल रुपया वॉलेट में भेजने का प्रयोग शुरू किया है। अब सवाल हर दुकानदार और हर ग्राहक पूछ रहा है – जब यूपीआई है तो डिजिटल रुपया क्यों?
1. डिजिटल रुपया है क्या?
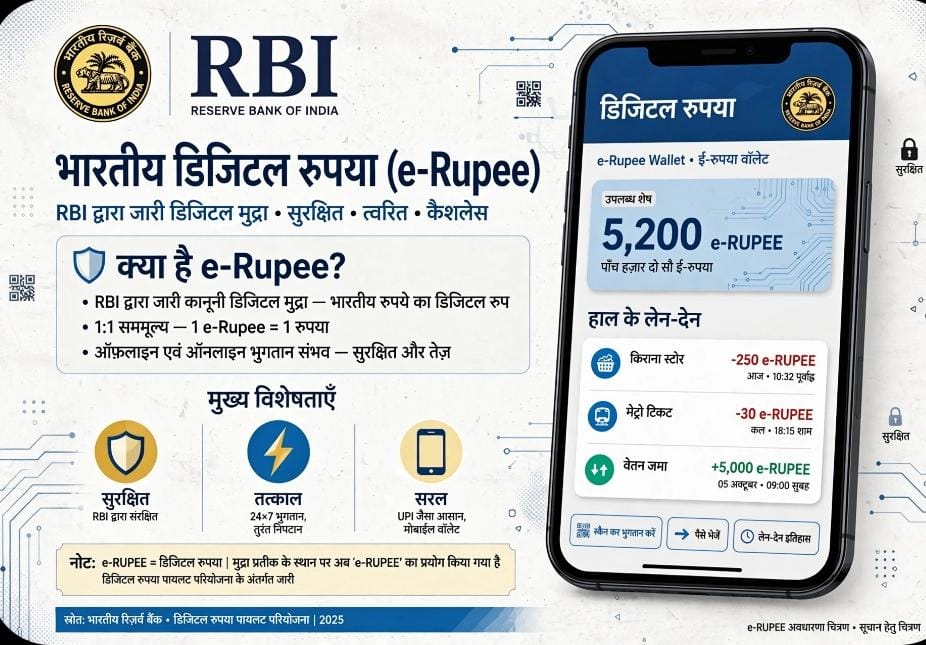
डिजिटल रुपया भारत की केंद्रीय बैंक डिजिटल मुद्रा है। इसे सीधे भारतीय रिजर्व बैंक जारी करता है और यह कागज के नोट की तरह ही वैध मुद्रा है।
रिजर्व बैंक ने इसके लिए दो प्रयोग शुरू किए हैं –
थोक डिजिटल रुपया: बड़े वित्तीय संस्थानों और बैंकों के बीच सरकारी बॉन्ड खरीद बिक्री के लिए।
खुदरा डिजिटल रुपया: आम जनता के लिए। मोबाइल ऐप पर एक डिजिटल बटुआ मिलेगा, जिससे दुकान, मॉल, ऑनलाइन खरीद में भुगतान हो सकेगा।सीधे शब्दों में – यह रिजर्व बैंक द्वारा जारी किया गया डिजिटल टोकन है जो नकद जैसा ही है।
2. कैसे काम करेगा? क्या बैंक बीच में होगा?
यूपीआई में: पैसा आपके बैंक खाते में रहता है। आप यूपीआई ऐप से कहते हैं – पांच सौ रुपया दुकानदार को भेजो। पैसा आपके खाते से कटकर उसके खाते में जाता है। यूपीआई सिर्फ रास्ता है। डिजिटल रुपया में: पैसा बैंक खाते में नहीं, आपके डिजिटल रुपया बटुए में रहता है। जब आप भुगतान करते हैं तो पैसा सीधे आपके बटुए से सामने वाले के बटुए में जाता है, जैसे आप बटुए से नकद निकालकर देते हैं। इसमें बैंक के बीच में आने की जरूरत नहीं होती। बैंक की भूमिका खत्म नहीं होगी। रिजर्व बैंक सीधे आपको बटुआ नहीं देगा। बटुआ आपको स्टेट बैंक, आईसीआईसीआई बैंक, एचडीएफसी बैंक, बैंक ऑफ इंडिया जैसे बैंकों के ऐप से मिलेगा। बैंक बटुए का रखवाला है, पर लेनदेन रिजर्व बैंक के खाते में दर्ज होता है। इसलिए यह रिजर्व बैंक की जिम्मेदारी है।
2026 में नया क्या जुड़ा है?
प्रोग्राम करने योग्य रुपया: बैंक ऑफ इंडिया ने ऐसी सुविधा शुरू की है जिसमें आप पहले से तय कर सकते हैं कि हर महीने एक हजार रुपया बच्चे के बटुए में जाए और वह सिर्फ किताबों पर ही खर्च कर पाए।
बिना इंटरनेट भुगतान: रिजर्व बैंक ब्लूटूथ और एनएफसी से बिना इंटरनेट के भुगतान पर काम कर रहा है।
यूपीआई क्यूआर से लेनदेन: अब डिजिटल रुपया ऐप से यूपीआई क्यूआर कोड स्कैन करके भी भुगतान कर सकते हैं।
3. यूपीआई और डिजिटल रुपया में अंतर आधार –
यूपीआई – भुगतान प्रणाली हैडिजिटल रुपया – रुपये का डिजिटल रूप हैजारी कौन करता है -यूपीआई – एनपीसीआई और बैंकडिजिटल रुपया – भारतीय रिजर्व बैंकपैसा कहां रहता है -यूपीआई – बैंक खाते में
डिजिटल रुपया – डिजिटल बटुए मेंवैध मुद्रा -यूपीआई – खुद मुद्रा नहीं है
डिजिटल रुपया – वैध मुद्रा है ब्याज -यूपीआई – बैंक खाते पर ब्याज मिलता है
डिजिटल रुपया – बटुए पर ब्याज नहीं मिलता
4. आम आदमी को क्या लाभ?
सरकारी गारंटी: बैंक डूब भी जाए तो आपका डिजिटल रुपया सुरक्षित है क्योंकि गारंटी रिजर्व बैंक की है।
खर्च बचेगा: नोट छापना, ले जाना, खराब नोट बदलना – हजारों करोड़ रुपया का खर्च बचेगा।
सब्सिडी में चोरी रुकेगी: सरकार ऐसा टोकन देगी तो पैसा सिर्फ राशन, खाद, पढ़ाई पर ही खर्च होगा।
तेज और सस्ता: बैंक की छुट्टी या सर्वर बंद होने का झंझट कम होगा।
5. क्या यूपीआई बंद हो जाएगा? बिल्कुल नहीं। यूपीआई लेनदेन का माध्यम है, डिजिटल रुपया खुद पैसा है। दोनों साथ चलेंगे। जैसे आपके पास नकद भी है और यूपीआई भी है, वैसे ही डिजिटल रुपया तीसरा विकल्प बनेगा। डिजिटल रुपया नकद को खत्म करने नहीं, नकद को डिजिटल बनाने आया है। बैंक बीच में रहेगा पर बिचौलिए की तरह नहीं, बल्कि बटुआ देने वाले के रूप में। यूपीआई तेज है, डिजिटल रुपया भरोसेमंद है